Dal 2026, un Nuovo Strumento contro l’Evasione Fiscale
di Daiana Scacchi
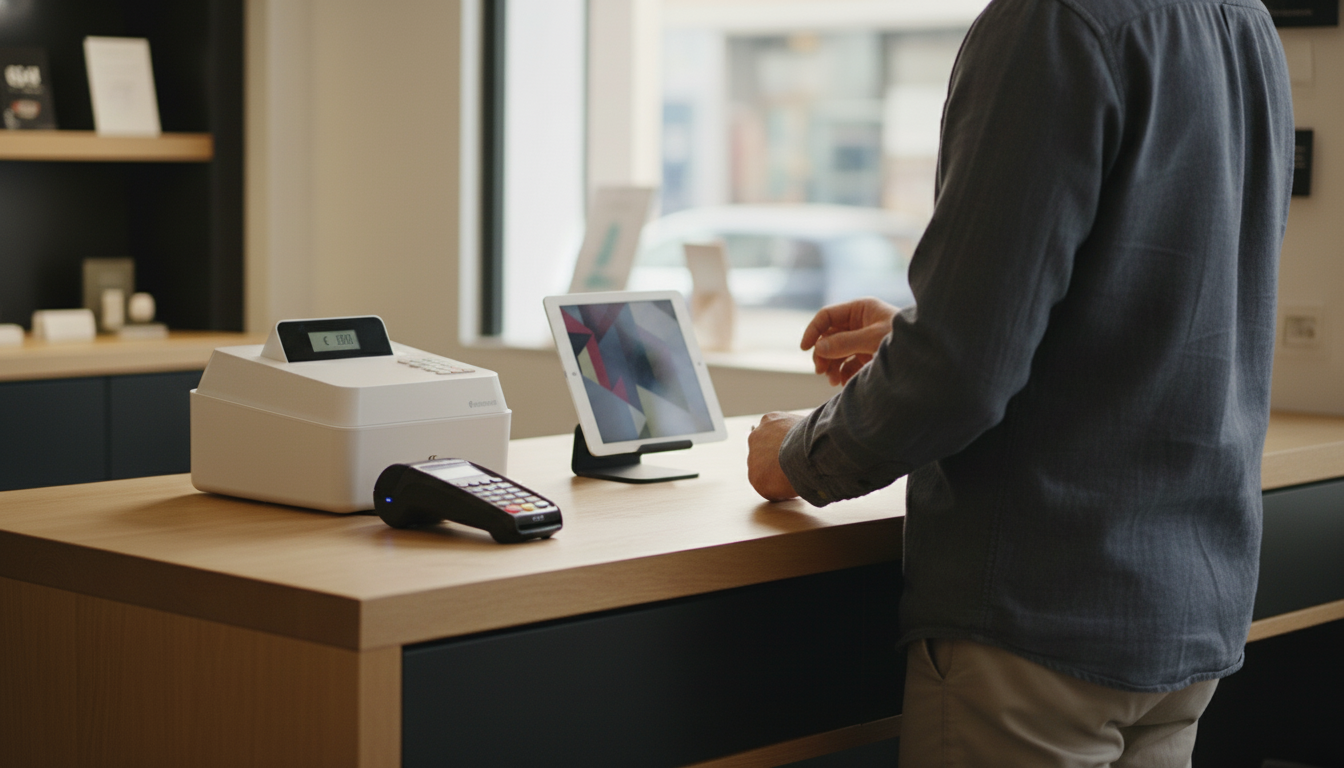
A partire dal 1° gennaio 2026, la lotta all’evasione fiscale in Italia entrerà in una fase più tecnica e incisiva grazie all’introduzione di nuove misure che prevedono l’obbligo di collegare i registratori di cassa telematici agli strumenti di pagamento elettronico come il Pos. Questo nuovo sistema permetterà un confronto immediato e automatizzabile tra le transazioni registrate in cassa e quelle effettuate con carte e bancomat.
Gli esercenti saranno obbligati a protocollare presso l’Agenzia delle Entrate l’abbinamento tra il registratore di cassa telematico e gli strumenti di pagamento elettronico. Questa operazione, che non richiede alcun collegamento fisico tra i dispositivi, dovrà essere effettuata online tramite un servizio disponibile nell’area riservata del sito dell’Agenzia.
La procedura è stata semplificata per velocizzare le operazioni: agli esercenti verrà mostrato un elenco degli strumenti di pagamento elettronici a loro riconducibili, già comunicati preventivamente dagli operatori finanziari all’Agenzia. Inoltre, se i corrispettivi giornalieri vengono trasmessi tramite la procedura web dell’Agenzia piuttosto che attraverso un registratore telematico, il collegamento potrà essere fatto direttamente sulla piattaforma.
I dati relativi ai pagamenti elettronici dovranno essere memorizzati tramite gli strumenti di certificazione dei corrispettivi al momento dell’operazione. Queste informazioni verranno poi trasmesse telematicamente all’Agenzia delle Entrate su base giornaliera, seguendo le modalità tecniche già in uso.
Per quanto riguarda i nuovi Pos attivati o modificati dopo l’introduzione della normativa, sarà necessario registrarli sul portale entro precise finestre temporali. Gli strumenti già in uso al momento dell’entrata in vigore della legge avranno invece un termine massimo di 45 giorni per completare la registrazione
Sul fronte Iva è stata introdotta una “liquidazione sprint” che consente all’Agenzia delle Entrate di calcolare rapidamente l’imposta dovuta utilizzando i dati delle fatture elettroniche. In caso di mancata risposta da parte del contribuente entro 60 giorni, sarà applicata una sanzione del 120%. Inoltre, il nuovo “pignoramento sprint” permetterà alla Riscossione di accedere ai dati della fatturazione elettronica per bloccare rapidamente i pagamenti destinati alle imprese debitrici prima che transitino sui loro conti correnti.