Introduzione al Bonus Fiscale per i Dipendenti Pubblici
di Daiana Scacchi
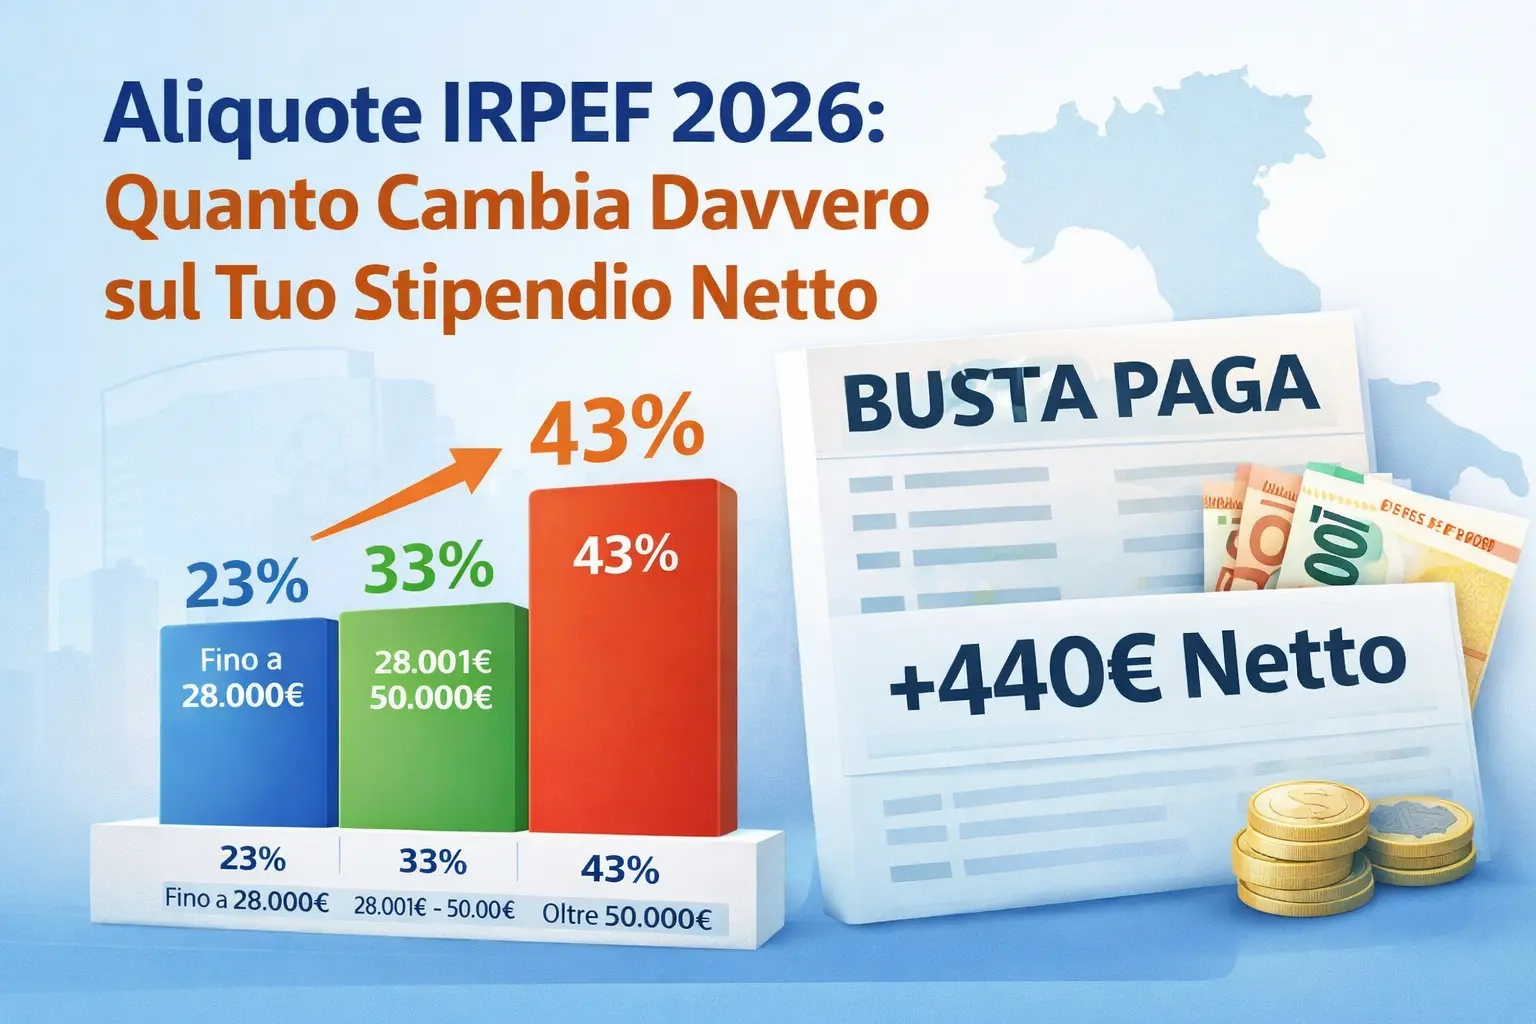
La Legge di Bilancio del 2026 ha introdotto un significativo cambiamento nel modo in cui alcune voci della busta paga dei dipendenti pubblici vengono tassate. Questa misura, valida solo per il 2026, prevede un’aliquota agevolata del 15% su indennità e compensi accessori, sostituendo così l’Irpef e le addizionali locali su queste somme.
L’iniziativa è destinata al personale non dirigente della pubblica amministrazione con un reddito da lavoro dipendente fino a 50mila euro. Il bonus si applica al salario accessorio, inclusi premi e compensi una tantum, nonché alle indennità mensili regolari. La tassazione agevolata si applica fino a un massimo di 800 euro annui.
Se ad esempio un lavoratore riceve complessivamente 600 euro di indennità nell’anno, l’intero importo sarà soggetto alla tassa ridotta del 15%. Se invece la cifra raggiunge i 1.200 euro, solo i primi 800 usufruiranno dell’aliquota ridotta; i restanti seguiranno le regole fiscali ordinarie.
I beneficiari hanno la possibilità di rinunciare all’opzione agevolata qualora questa non risultasse vantaggiosa. In tal caso, è sufficiente comunicare per iscritto al datore di lavoro la preferenza per il regime fiscale ordinario.
Sugli importi agevolati fino a 800 euro l’imposta ammonta a soli 120 euro. Comparando con un’aliquota Irpef standard del 23%, che comporterebbe una spesa fiscale di circa 184 euro senza contare le addizionali locali, il risparmio minimo stimato è di almeno 64 euro e può crescere ulteriormente per chi rientra in scaglioni reddituali superiori.
Anche nel settore privato esiste una misura simile ma con differenti parametri: qui il limite reddituale è fissato a 40mila euro e il tetto massimo si estende fino a 1.500 euro per lavori notturni, festivi o turnazioni specifiche.
Sono esclusi dal bonus fiscale i membri delle Forze armate e delle Forze di polizia che già beneficiano di trattamenti fiscali favorevoli dedicati. Lo stesso vale per dirigenti e coloro che superano i limiti reddituali stabiliti dalla norma.